Choisir une mutuelle santé de proximité, c’est chercher une couverture adaptée aux besoins du foyer tout en privilégiant une relation accessible et durable. Pour une famille, cette proximité peut faciliter les démarches, aider à mieux comprendre les garanties santé et donner une place concrète à la prévention santé.
Mutuelle santé de proximité : un appui concret pour la protection familiale
Une mutuelle communale ou locale propose généralement une couverture complémentaire accessible aux habitants d’un même territoire. La commune ou le centre communal d’action sociale peut faciliter la mise en relation avec un organisme, mais chaque adhérent reste libre de comparer les offres et de vérifier les conditions du contrat.
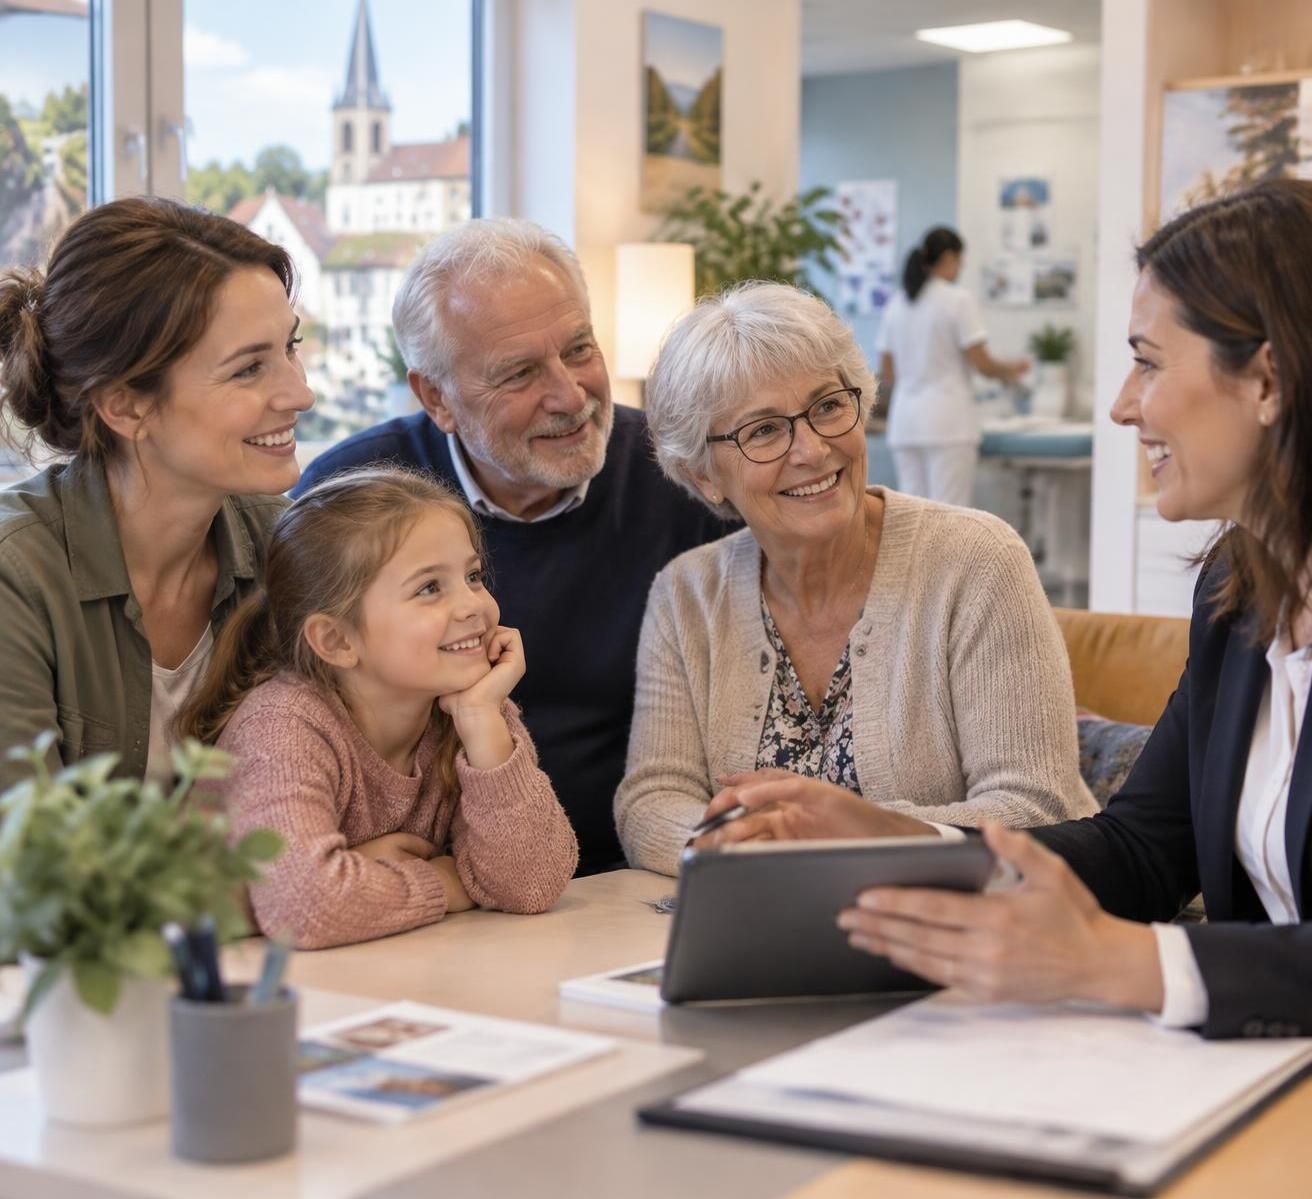
Imaginons la famille de Nadia, qui vit dans une commune rurale avec deux enfants. Entre les lunettes à renouveler, les consultations de spécialistes et les soins courants, elle cherche surtout une protection lisible et un interlocuteur capable de répondre à ses questions sans multiplier les démarches.
Des soins de proximité mieux adaptés à la vie locale
Un organisme implanté dans la région connaît souvent mieux les réalités du territoire : distances à parcourir, disponibilité des professionnels ou besoins particuliers des habitants. Cette connaissance peut contribuer à un accompagnement personnalisé, notamment pour comprendre les remboursements ou trouver des services utiles.
La proximité ne garantit toutefois pas automatiquement un accès plus rapide aux soins ni des remboursements supérieurs. Il est important de vérifier les prestations du contrat, l’existence d’un réseau de professionnels et les services réellement accessibles près de chez soi.
Un interlocuteur qui facilite les démarches familiales
Quand plusieurs membres du foyer sont couverts, un contact facilement joignable aide à suivre les adhésions, les justificatifs et les demandes de remboursement des soins. Selon le contrat, le tiers payant peut également éviter d’avancer certains frais chez les professionnels partenaires.
Pour Nadia, l’intérêt est autant pratique que financier : elle peut demander des explications sur les garanties avant une dépense importante et organiser les démarches de toute la famille au même endroit. Un service de proximité vaut surtout par sa capacité à rendre les garanties compréhensibles et utilisables.
Garanties santé : choisir une couverture complémentaire adaptée à chaque âge
Les besoins d’un foyer évoluent avec le temps. Les enfants peuvent avoir besoin d’orthodontie ou de lunettes, tandis que les parents souhaitent parfois renforcer la couverture des consultations spécialisées, de l’hospitalisation ou des soins dentaires.
Avant de souscrire, il est utile de relire les dépenses récentes et d’anticiper les soins déjà envisagés. Pour une intervention dentaire ou un équipement optique, demandez un devis et comparez-le aux plafonds, forfaits et éventuels délais de carence prévus au contrat.
Les postes à examiner avant de choisir sa mutuelle familiale
- Optique : vérifiez les remboursements des lunettes et lentilles, ainsi que les conditions du dispositif 100 % Santé pour les équipements éligibles.
- Dentaire : comparez la prise en charge des soins courants, des prothèses et de l’orthodontie, en portant attention aux plafonds annuels.
- Hospitalisation : examinez les frais de séjour, les honoraires et la chambre particulière, si cette prestation compte pour votre famille.
- Consultations : regardez les remboursements des spécialistes et la prise en charge éventuelle des dépassements d’honoraires.
- Prévention et médecines complémentaires : vérifiez si le contrat prévoit des forfaits pour certains actes ou des actions de prévention santé.
Les soins ne se limitent pas aux remboursements habituels : pour un projet d’implant dentaire, vous pouvez aussi vous informer sur les critères à considérer pour comparer les options d’implant dentaire en Europe. Si une correction de la vue est envisagée, cet article présente également des repères sur l’âge et la préparation à une opération de l’hypermétropie.
Comparer les besoins, les garanties et les services
| Besoin du foyer | Éléments à vérifier | Question utile à poser |
|---|---|---|
| Soins des enfants | Orthodontie, optique, consultations pédiatriques | Les plafonds sont-ils suffisants pour les soins prévus ? |
| Consultations spécialisées | Niveau de remboursement et dépassements d’honoraires | Quelle part peut rester à notre charge ? |
| Hospitalisation | Frais de séjour, honoraires, chambre particulière | Existe-t-il une limite de durée ou de remboursement ? |
| Accès aux soins locaux | Tiers payant, réseau de professionnels, services à distance | Quels professionnels partenaires sont accessibles près de chez nous ? |
| Prévention | Bilans, ateliers et forfaits éventuels | Quelles actions sont proposées aux adhérents ? |
Le meilleur contrat n’est pas nécessairement celui qui affiche le plus de garanties : c’est celui dont les remboursements répondent aux dépenses probables du foyer, sans cotisation disproportionnée. Comparer les conditions ligne par ligne aide à éviter les mauvaises surprises.
Mutuelle communale et solidarité : les avantages au-delà du remboursement
Une démarche locale peut rendre l’information plus accessible, notamment pour les personnes âgées, les familles aux revenus modestes ou les habitants éloignés des services de santé. Certaines communes organisent des permanences ou orientent les habitants vers des offres négociées, mais les tarifs et les niveaux de couverture dépendent de chaque dispositif.
La solidarité peut aussi prendre une forme très concrète : des bénévoles accompagnent parfois des personnes isolées à leurs rendez-vous médicaux, tandis que des rencontres locales permettent de mieux connaître les dispositifs de dépistage. Ces initiatives ne remplacent pas les garanties d’un contrat, mais elles renforcent le lien autour de la santé.
La prévention santé comme bénéfice collectif
Des ateliers d’information, des séances de sensibilisation ou des journées de dépistage peuvent aider chacun à agir plus tôt pour sa santé. Pour la famille de Nadia, une réunion sur la santé visuelle permet par exemple de repérer l’importance d’un contrôle régulier chez les enfants, avant que les difficultés à l’école ne s’installent.
Renseignez-vous sur les actions effectivement organisées et sur leur accessibilité. Une mutuelle attentive à la prévention aide aussi ses adhérents à mieux s’informer, et pas seulement à faire face aux dépenses une fois les soins nécessaires.
Des services numériques qui complètent la relation humaine
En 2026, les outils numériques peuvent faciliter la prise de rendez-vous, le suivi des demandes ou l’accès à des conseils. Ils sont particulièrement utiles lorsque les déplacements sont longs, à condition de rester simples à utiliser et de ne pas remplacer un échange avec un conseiller quand la situation le demande.
Le bon équilibre associe donc des services pratiques à une présence humaine identifiable. Pour découvrir les informations et services proposés par Radiance Mutuelle, consultez directement son site et vérifiez les conditions correspondant à votre situation.
Bien évaluer le coût et les conditions d’une mutuelle santé familiale
Le montant de la cotisation dépend notamment du nombre de personnes couvertes, de leur âge, de leur lieu de résidence et du niveau de garanties choisi. Une offre locale n’est pas automatiquement moins chère : demandez un devis détaillé et comparez-le à des contrats proposant des prestations équivalentes.
Les contrats responsables donnent accès au dispositif 100 % Santé pour certains équipements d’optique, dentaires et auditifs, sous réserve de choisir les soins ou équipements concernés et de respecter les conditions applicables. Pour les foyers aux ressources modestes, la Complémentaire santé solidaire peut également être une piste à vérifier auprès de l’Assurance Maladie.
Les vérifications à faire avant de signer
- Listez les dépenses de santé récentes et les soins prévus pour chaque membre de la famille.
- Demandez le détail des remboursements et des plafonds, notamment en optique, dentaire et hospitalisation.
- Vérifiez les délais de carence, exclusions, services de tiers payant et professionnels partenaires.
- Comparez le coût annuel total plutôt que de vous arrêter au montant mensuel affiché.
- Demandez comment résilier ou faire évoluer le contrat si la situation familiale change.
En règle générale, après un an de contrat, la résiliation d’une complémentaire santé individuelle peut être demandée à tout moment, sans frais. Vérifiez les modalités prévues et, si vous changez d’organisme, assurez-vous que la nouvelle couverture prendra le relais sans interruption.
Questions fréquentes sur la mutuelle santé de proximité
Une mutuelle communale est-elle réservée aux habitants de la commune ?
Les conditions dépendent du dispositif local et de l’organisme partenaire. La commune peut faciliter l’accès à une offre, mais il faut vérifier les critères d’adhésion directement auprès de la mutuelle.
Une mutuelle de proximité rembourse-t-elle mieux les soins ?
Pas nécessairement. La proximité concerne surtout l’accès à l’information et à l’accompagnement. Les remboursements dépendent des garanties inscrites au contrat, qu’il faut comparer avant de souscrire.
Le tiers payant est-il systématiquement inclus ?
Non, ses modalités varient selon les contrats et les professionnels de santé. Vérifiez les soins concernés et les partenaires auprès desquels vous pouvez éviter l’avance de frais.
Comment savoir si la couverture familiale est adaptée ?
Dressez la liste des besoins de chaque membre, puis comparez les plafonds, les remboursements, les délais de carence et les services. Un devis détaillé permet de mesurer le coût réel au regard des soins envisagés.